2017年《中美独角兽研究报告》 全球创新双极格局下的 beast 图谱
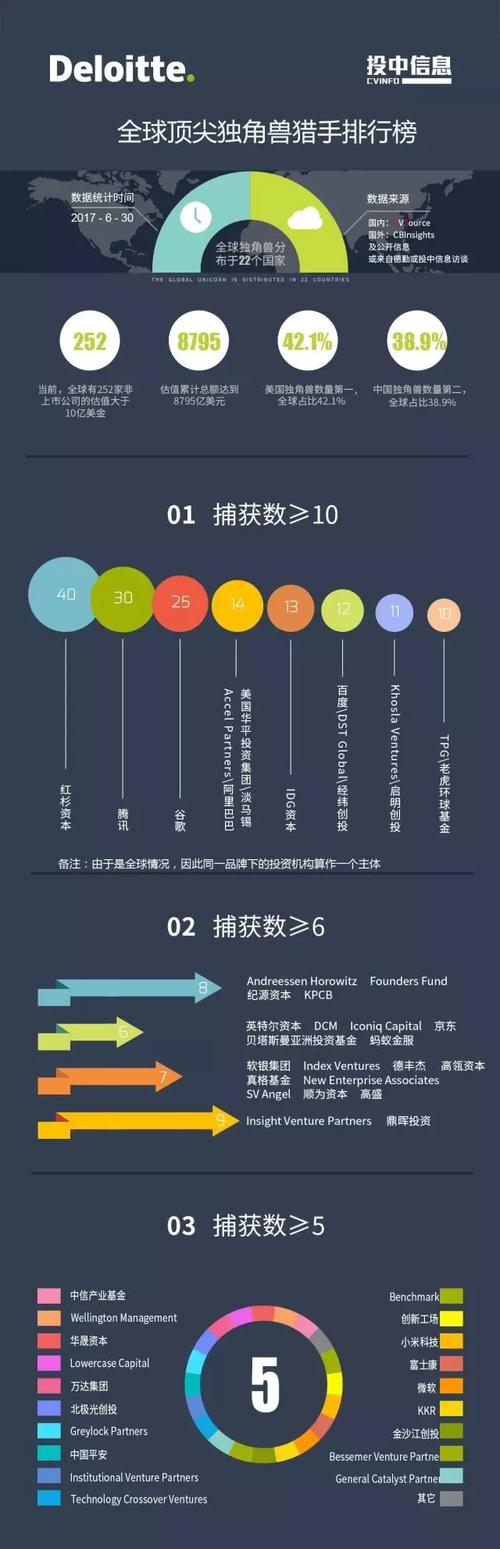
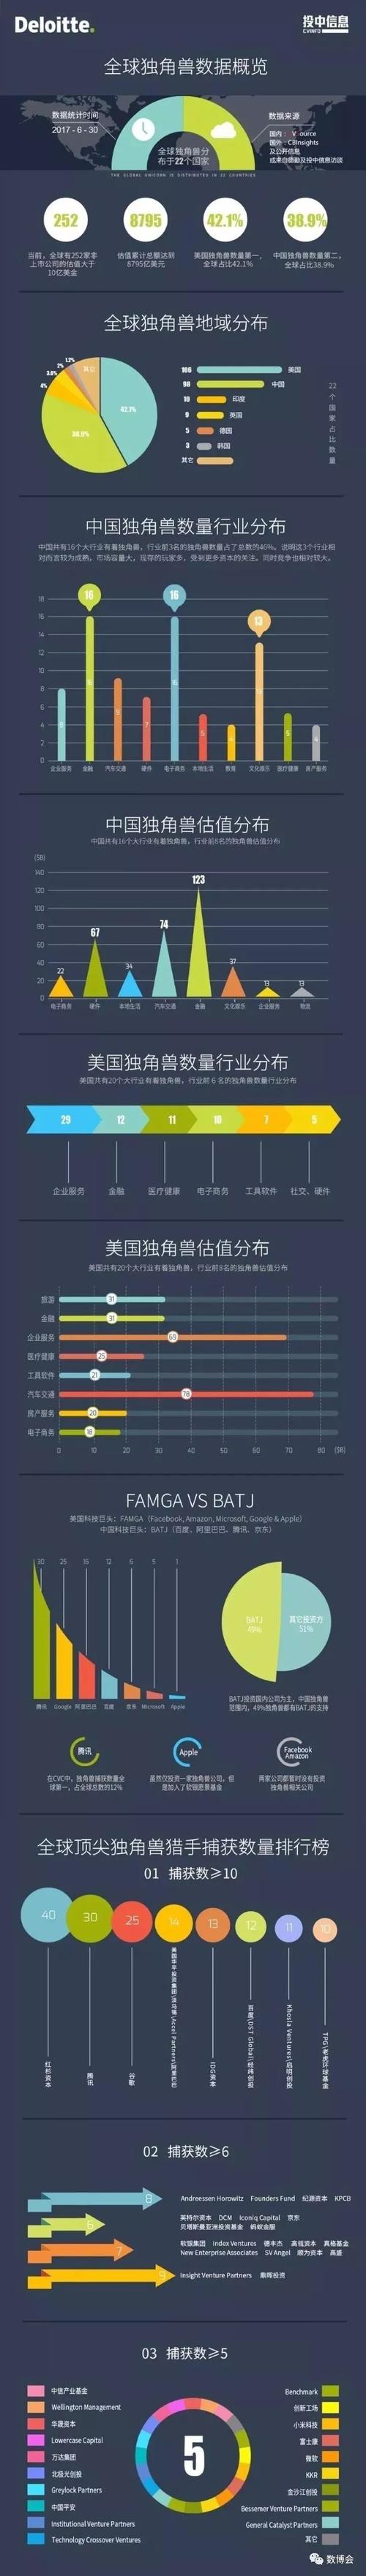
引言:独角兽作为新经济风向标\n\n2017年,全球独角兽企业数量持续攀升,其中中美两国合占全球总量的八成以上。由 PPT猎手 整理发布的《2017年中美独角兽研究报告》,系统梳理了两国独角兽的行业分布、估值梯队、成长路径与资本背景,成为观察彼时中美新经济角力的重要参考文献。\n\n该报告并非简单罗列数据,而是试图从“双极格局”的视角,剖析为何中美能在一众经济体中脱颖而出,以及两国内部的独角兽生成逻辑有何本质差异。\n\n## 中美独角兽的规模与总量对比\n\n截至2017年年中,全球独角兽数量已超过250家,其中美国约占120家,中国约占90家,二者合计占有绝对主导地位。美國独角兽平均估值约为32亿美元,中国独角兽平均估值约42亿美元——后者在头部企业(如蚂蚁金服、滴滴出行、小米等)的拉动下,单均体量更为惊人。\n\n从城市分布看,美国独角兽主要集中于旧金山湾区、纽约、波士顿;中国则高度集聚于北京、上海、深圳、杭州四城。报告特别指出,北京一度成为全球独角兽数量最多的城市,这与中国移动互联网的爆发节奏高度吻合。\n\n## 行业赛道分野:模式创新 vs 技术创新\n\n《中美独角兽研究报告》最具启发性的发现之一,是两国独角兽的行业偏好截然不同:\n\n- 中国独角兽集中于: 消费互联网(电商、O2O、出行)、金融科技、文化娱乐。代表案例包括蚂蚁金服、滴滴、美团点评、今日头条、快手等。报告认为,中国庞大的内需市场与移动支付基础设施的快速普及,使得“商业模式创新驱动型”独角兽爆发最为迅猛。\n- 美国独角兽分布于: 企业服务(SaaS)、云计算、人工智能、生物科技、金融科技。代表如 Airbnb、Uber、Palantir、SpaceX 等。报告指出美国独角兽更强调底层技术壁垒与全球化复制能力。\n\n报告由此提出“模式创新输血、技术创新造血”的判断框架:中国独角兽通常先获得巨额融资,再通过补贴与运营效率巩固市场;美国部分独角兽则在更早期就依赖核心技术或数据护城河,但成长速度可能慢于消费端竞品。\n关键词“PPT猎手”所提炼的这一报告在无数商学与创投课程中被引用,尤其因为其图表化呈现了中美独角兽在“硬科技占比”上的对比悬殊。\n\n## 估值梯队与资本推手\n\n2017年的估值格局中,中美各有一批“超级独角兽”:\n\n中国: 蚂蚁金服(估值约750亿美元)、滴滴出行(约500亿美元)、小米(约460亿美元)、美团点评(约300亿美元)\n\n美国: Uber(约680亿美元)、Airbnb(约310亿美元)、Palantir(约200亿美元)、SpaceX(约210亿美元)\n\n报告统计发现,中国超级独角兽背后多为腾讯、阿里、百度、京东等战略投资方;美国则多为红杉、 Benchmark、DST 等风投机构。这意味着中国独角兽更易被互联网巨头纳入生态体系,而美国独角兽在成长期相对更独立,并不急于站队或以流量换融资。这也是为什么会有人解读当年阿里与腾讯的角逐直接塑造了中国独角兽版图。\n\n## 退出路径与资本市场映射\n\n从退出机制看,美国独角兽的主流路径为IPO或并购,且纳斯达克与纽交所在2017年延续了“科技公司宽容度越来越高”的趋势。这一年Snap的上市激励了不少社交与软件类独角兽。中国独角兽则更多考虑A股或港股,与拆VIE回归等资本结构复杂操作相关。当时中国企业服务类独角兽因A股审核原因选择远赴美股,形成所谓的“中美套利折返跑”。\n\n报告认为,因为IPO退出稀缺,中国独角兽在私募市场长时间停留可能导致估值虛高,而美国独角兽由于上市更容易而显得更加透明,二者单靠估值比较极易产生误导。\n\n## 热潮背后:三大风险预警\n\n第一,资本推动过量。许多成为独角兽的原因是获得数轮巨额私募融资,而非转化为真实现金流,它们很可能在退出困难后面临下一步融资僵局;第二,成长天花板。中国独角兽如果把主要子弹打在需求端的故事上,如果监管或经济周期扭转,将极大动摇非平台龙的利润支撑基础;第三,幻觉破局。若过分倚重独角兽企业建设所谓的科创园区来拉拢产业链其他企业入场用概念巩固集群那往往是锦上添花而无法被集中一个指标衡量成活率百分百。然后商业模式若实不相符其实时也会留下许多资本雪鞋行将来不了新资产和这些独角兽相继脱离数据安全共享企业集群重新拆分只有PPT战略报告才能评估数字规模究竟蕴含许多隐性损耗原来关于这片整总被追求高效量产而披上人工的光晕应当果断摆脱掉盲目做大\
更新时间:2026-09-19 03:56:17
如若转载,请注明出处:http://www.pptlieshou.com/product/58.html